
Nota Gabriela Malvasio
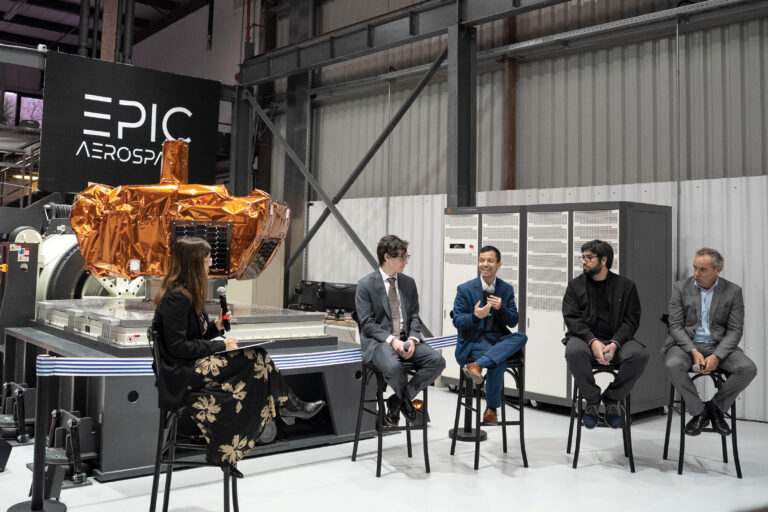
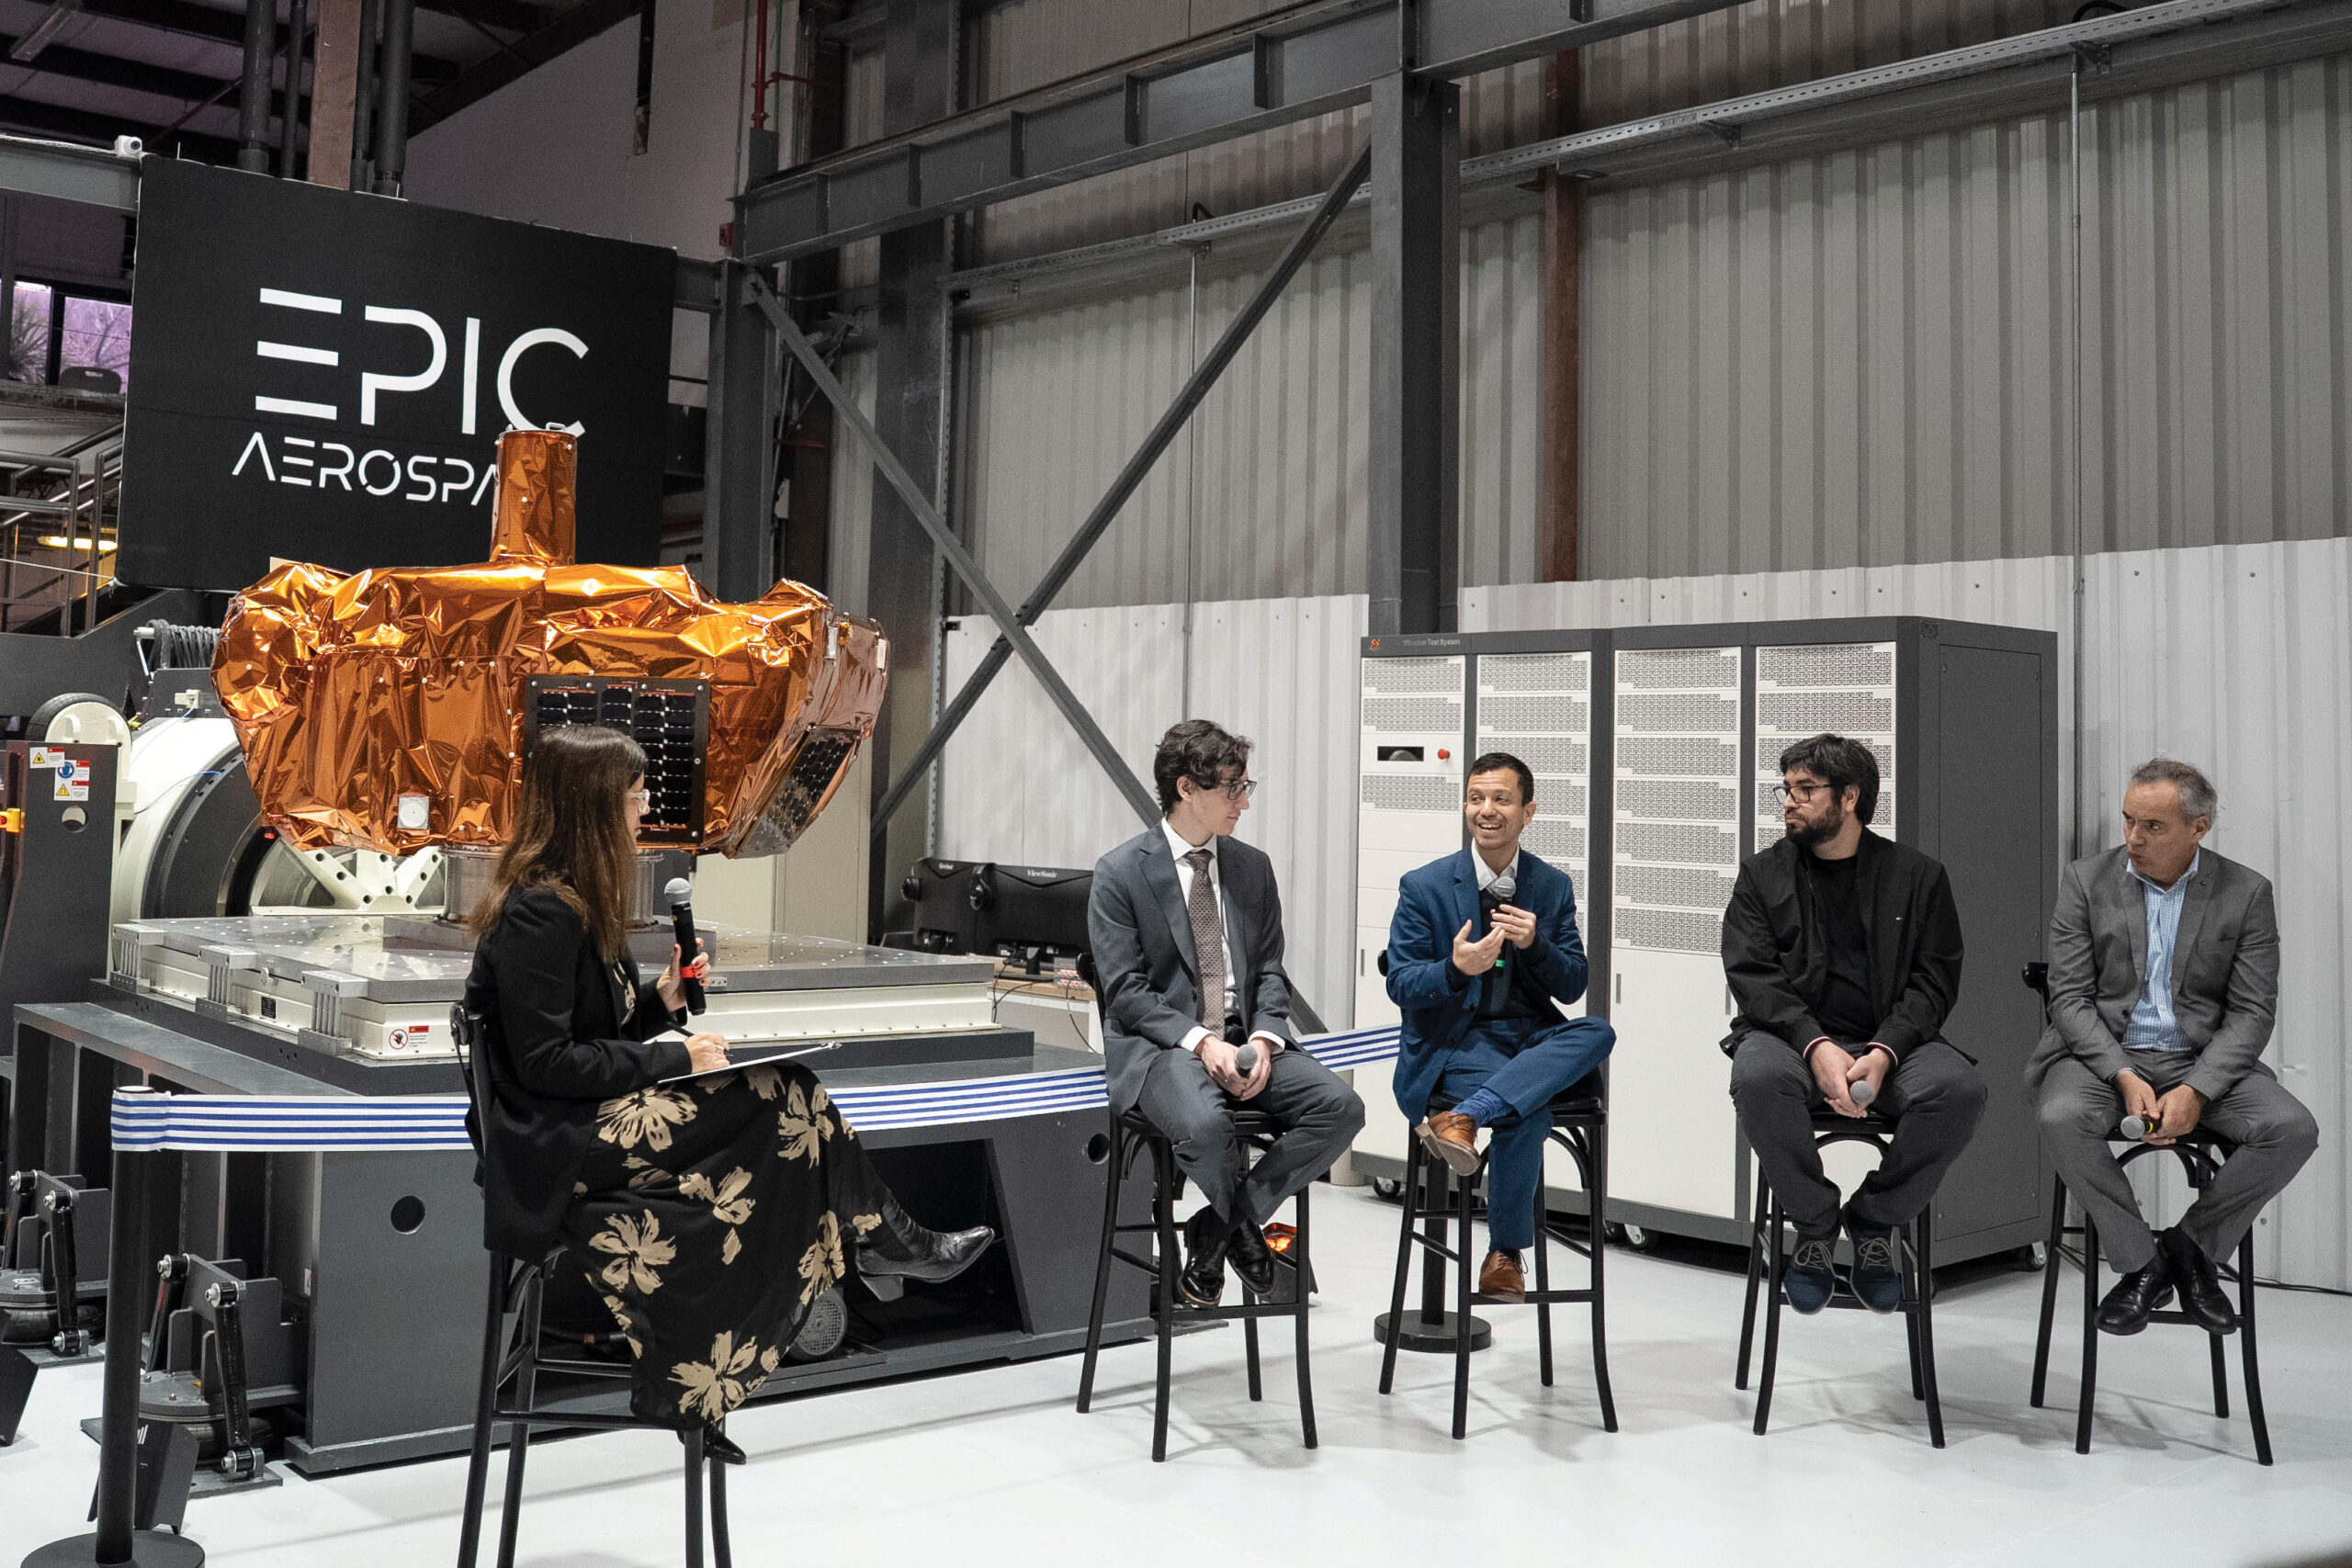
En un edificio de Zonamérica hay una máquina capaz de sacudir un vehículo espacial de hasta 2.500 kilos. Es un shaker, un equipo para comprobar antes del despegue que satélites y otros vehículos resistirán las vibraciones extremas del viaje.
El shaker fue inaugurado a fines de agosto por la empresa argentina Epic. La compañía desarrolla una especie de “remolcador espacial”: vehículos que reciben satélites en una órbita y los transportan hasta otra.
Para su fundador, Ignacio Belieres, el shaker resolvió un problema que empezaba a frenar el crecimiento de Epic. Cuando en 2024 comenzaron a desarrollar vehículos más grandes, buscaron dónde probar su resistencia y las respuestas de los proveedores se repetían: “Vení en seis meses”, “no tengo lugar”, “no hay manera”. Para Epic, esperar no era una opción. “Si no lo ensayo, no lo lanzo; si no lo lanzo, no demuestro lo que tengo que demostra y no puedo seguir creciendo”, explicó. La conclusión fue construir esa capacidad en Uruguay. Fue financiado por un crédito reembolsable del Fideicomiso Orestes Fiandra, un instrumento de la ANII y el Banco República
Epic instaló un equipo con capacidad mayor a la quenecesita hoy porque quiere fabricar vehículos cada vezmás grandes. El próximo, según adelantó, podría llegara pesar unos 1.500 kilos.
La también argentina Satellogic instaló su planta en Uruguay hace 12 años y desde entonces fabrica e integra satélites en Montevideo. Ahora proyecta ampliar la planta, generar equipos más grandes y sofisticados y sumar una tercera línea de producción hacia 2028.“Hemos colocado más de 50 satélites en el espacio, con bandera uruguaya, construidos por profesionales uruguayos,” dice Joaquín Carini, director de manufactura de la compañía, quien asegura que Uruguay es, después de Estados Unidos, el que más satélites ha puesto en órbita en el continente.
Para Belieres, Uruguay ya tiene capacidad para fabricare integrar tecnología espacial y, con infraestructura como el shaker, también puede completar buena parte de los ensayos necesarios antes de un vuelo. El siguiente eslabón sería poder lanzar desde el país.
Hoy el proceso en Epic es el siguiente: un cliente pone su satélite en uno de sus remolcadores, ese vehículo viaja a Estados Unidos, se integra como carga secundaria a un cohete, y una vez en órbita, Epic lo comanda desde tierra hasta la posición final. No hay capacidad de lanzamiento a nivel mundial. “Para comprar un lanzamiento hay dos o tres años de demora, si es que te venden”, explica.
Los expertos señalan que Uruguay tiene una ventaja difícil de fabricar: una costa extensa y poco poblada frente al océano. En un lanzamiento, distintas etapas del cohete pueden desprenderse y caer, y una falla puede obligara abortar la misión. Dirigir la trayectoria sobre el mar reduce esos riesgos y evita sobrevolar ciudad eso territorios de otros países.
En los últimos años se presentaron dos iniciativas privadas para instalar plataformas de lanzamiento en Rocha. Ninguna cuenta todavía con autorización ambiental
Para Alejandro Ferrari, gerente de Inversiones de Uruguay XXI, el desafío del momento para Uruguay es cambiar de escala: pasar de tener casos de éxito como Satellogica construir una plataforma capaz de atraer nuevas empresas aeroespaciales y generar vínculos entre ellas.
Una eventual infraestructura de lanzamiento podría ser un catalizador: alrededor de ella podrían desarrollarse actividades de preparación de misiones, integración de cargas y nuevos proveedores. “Nos permitiría generar hacia atrás otra cantidad de actividades”, señaló Ferrari.
En las últimas semanas, el Poder Ejecutivo terminó un proyecto de ley de política espacial para regular desde el lanzamiento y la operación de objetos espaciales hasta licencias, registro, desechos y extensión de la vida útil de satélites, y crear una Comisión Nacional del Espacio.
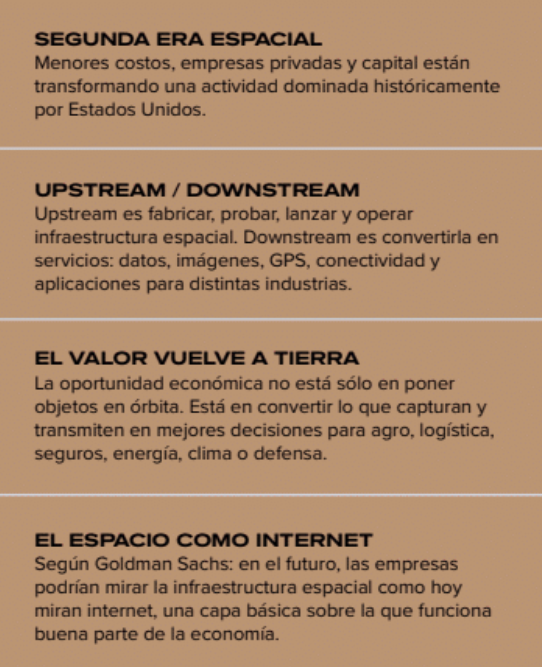
LA SEGUNDA ERA
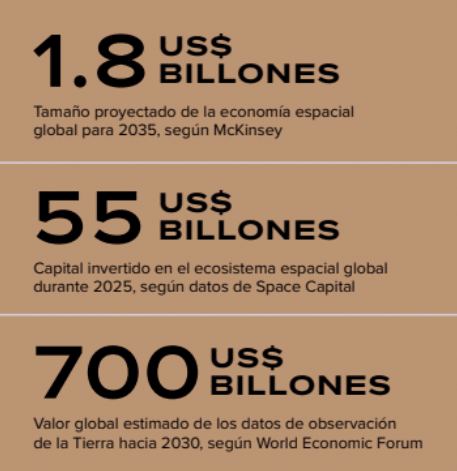
La primera era aeroespacial estuvo dominada por EEUU y la Unión Soviética, presupuestos públicos gigantescos y objetivos militares, científicos y de prestigio nacional. La nueva fase está signada por tres transformaciones: cohetes reutilizables, la reducción del tamaño y costo delos satélites y el crecimiento de las operaciones en órbita baja, según un estudio reciente de Goldman Sachs Global Institute. En 1981 llevar un kilo a órbita baja costaba unos US$ 65.400.Hoy, según Goldman Sachs, se redujo esa cifra a alrededor de US$ 1.500 por kilo.
El espacio dejó de ser un territorio casi exclusivo de NASA, agencias nacionales y grandes contratistas militares. Hoy conviven allí SpaceX, Amazon, fabricantes de satélites, startups, fondos de inversión y empresas que venden datos y servicios a industrias que, a primera vista, no tienen nada de espaciales. La tesis de Goldman Sachses que el espacio se está convirtiéndo en un nuevo pilar de la economía industrial, con cadenas de suministro, infraestructura, cuellos de botella y lugares donde se concentra el valor, igual que ocurre en el resto de las industrias.
¿Dónde está el negocio?
Pensar “industria espacial” y conectarlo solo a coheteses quedarse con una fracción del negocio. La cadenacomienza en tierra: fabricar satélites y vehículos, integrarcomponentes, someterlos a pruebas y lanzarlos. Continúaarriba, operando satélites, moviendo cargas entre órbitasy gestionando comunicaciones. Y vuelve a tierraconvertida en información y servicio.
GPS, imágenes satelitales, internet, predicciones meteorológicas, monitoreo de cultivos, logística, navegación, seguros, defensa o detección de incendios dependen en distinta medida de infraestructura que está cientos o miles de kilómetros por encima de nuestras cabezas. El estudio de Goldman Sachs plantea que, a medida que bajen los costos y aumente la disponibilidad de datos, conectividad y servicios espaciales, las empresas podrían empezar a pensar el “space stack” de la misma manera que hoy piensan internet: no como una industria ajena, sino como infraestructura básica sobre la cual funcionan otros negocios.
LA CARRERA LATINOAMERICANA
Lo que parece claro es que la demanda sobre la infraestructura irá en aumento. La Agencia Espacial Europea proyecta quela cantidad de satélites en órbita podría pasar de unos 10.000 actuales a 100.000 hacia 2030, impulsada por constelaciones de pequeños satélites. Ese crecimiento necesitará nuevos lugares desde donde lanzarlos.
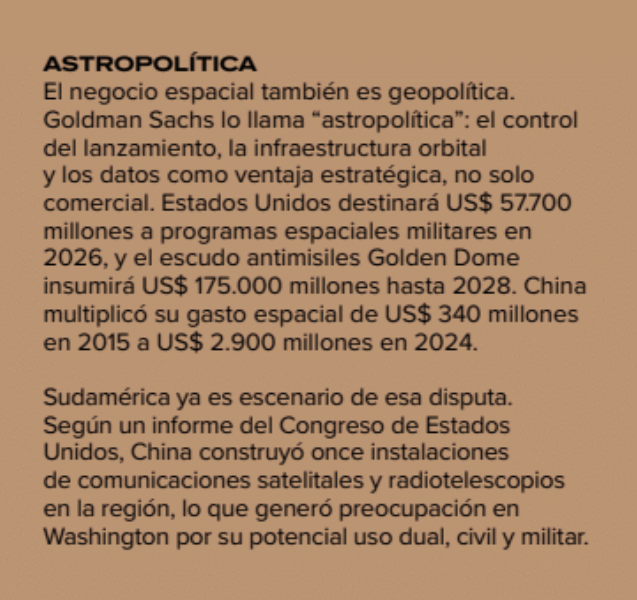
Brasil cuenta con el centro de lanzamiento de Alcântara y viene reforzando su marco legal y sus capacidades. Perú trabaja con la NASA en estudios de viabilidad para un futuro puerto espacial. República Dominicana avanza con un proyecto privado anunciado por US$ 600 millones. Ecuador explora una ventaja natural: estar sobre el ecuador permite aprovechar mejor la velocidad de rotación terrestre y gastar menos combustible para alcanzar determinadas órbitas. Argentina lleva décadas desarrollando capacidad propia para diseñar y fabricar satélite
Americas Quarterly señala quela región enfrenta escasez de ingenieros, especialistas geoespaciales, expertos en ciberseguridad y profesionales capaces de diseñar regulación espacial. El desafío ya no es simplemente acceder a la tecnología, sino desarrollar las capacidades para capturar una parte del valor que genera.
La publicación resumió la aspiración regional: América Latina quiere dejar de ser un terreno de disputa geopolítica para convertirse en protagonista de la economía espacial. Pero advierte también contra la fiebre del oro: oportunidades existen, aunque no se materializan sin regulación, infraestructura, financiamiento y talento